Domain rheingauer-weine.de kaufen?
Wir ziehen mit dem Projekt
rheingauer-weine.de um.
Sind Sie am Kauf der Domain
rheingauer-weine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rheingauer-weine.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Geisel, Otto: Wein & Genuss in SüdtirolWein & Genuss in Südtirol , 40 herausragende Winzer und ihre kulinarischen Lieblingsorte , Auto-Tuning & -Styling > Auto & Motorrad: Teile , Erscheinungsjahr: 20200904, Produktform: Leinen, Autoren: Geisel, Otto~Schmeisser, Joachim, Seitenzahl/Blattzahl: 224, Keyword: Bildband; Bozen; Chardonnay; Fotografie; Geschenk Männer; Gewürztraminer; Girlan; Joachim Schmeisser; Lageder; Lagrein; Meran; Otto Geisel; Rezepte aus Südtirol; Schreckbichl; Südtirol Buch; Terlan; Tramin; Urlaub Südtirol; Vernatsch; Vinotheken; Wein; Wein Reiseführer Südtirol; Wein Südtirol; Wein-Lesebuch; Weinanbau Südtirol; Weinberge Südtirol; Weine aus Südtirol; Weingenuss in Südtirol; Weinkenner; Weinliebhaber; Weinratgeber; Weinsorten; Weinstraße Südtirol; Winzer Südtirol; kulinarische Tipps Südtirol; kulinarischer Führer Südtirol; strada del vino, Thema: Orientieren, Warengruppe: HC/Getränke, Fachkategorie: Essen und Trinken: Alkoholische Getränke, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ZS Verlag, Verlag: ZS Verlag, Verlag: Edel Verlagsgruppe GmbH, Länge: 281, Breite: 231, Höhe: 27, Gewicht: 1390, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 278570834,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antoniewicz, Heiko: Aromen - Das KochbuchAromen - Das Kochbuch , Kreativ kombinieren für neue Geschmackserlebnisse. Genial kochen mit Foodpairing , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20210323, Produktform: Leinen, Autoren: Antoniewicz, Heiko, Seitenzahl/Blattzahl: 240, Abbildungen: Über 150 farbige Fotos, Keyword: Aroma; Aroma Bibel; Aroma Kochbuch; Aromaharmonie; Aromen; Aromen Buch; Aromen kombinieren; Aromenspiel; Außergewöhnliche Rezepte; Bitter; Dinner Idee; Flavour; Food Pairing; Food Pairing Buch; Food Pairing Rezepte; Foodpairing; GAD-Medaille; Gastronomische Akademie Deutschlands; Geruch; Geschenk zu Ostern; Geschmack Sinne; Geschmack schulen; Geschmacksthesaurus; Geschma¿cker; Grund-Kochbuch; Kitchen Impossible; Kochbuch; Kochen Wochenende; Kochen für Angeber; Kochen zum Angeben; Kombinationen; Kombinieren; Ostergeschenk; Ostergeschenk für Kinder; Rezepte; Sa¿ure; Standardwerk; Süß; Tasting; besonderer Geschmack; besonders kochen; für Ga¿ste; kreative Küche, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Fleisch, Geflügel, Wild~Kochen / Fisch, Meeresfrüchte~Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / Gemüse, Obst~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen mit Fisch und Meeresfrüchten~Kochen mit Kräutern und Gewürzen~Kochen mit Reis und Getreide~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Hauptgerichte~Kochen und Rezepte allgemein, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen mit Huhn und anderem Geflügel, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: DK Verlag Dorling Kindersley, Länge: 277, Breite: 216, Höhe: 25, Gewicht: 1204, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 254005829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Wann ist die Umsatzsteuer Betriebsausgabe?
Die Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie vom Unternehmen lediglich im Namen des Staates eingenommen wird. Das Unternehmen fungiert hierbei als Steuereinnehmer und reicht die Umsatzsteuer an das Finanzamt weiter. Die Umsatzsteuer wird jedoch in der Umsatzsteuervoranmeldung als Vorsteuer geltend gemacht, sodass sie sich letztendlich neutral auf die Liquidität des Unternehmens auswirkt. Erst wenn das Unternehmen die Umsatzsteuer an das Finanzamt abführt, ist sie keine Betriebsausgabe mehr. In diesem Fall handelt es sich um eine Verbindlichkeit, die aus dem Unternehmen auszubuchen ist. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
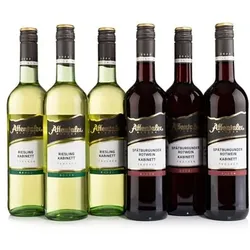
AFFENTALER WEIN Winzer Edition Jahrgang 2022 6 Flaschen à 0,75l exklusiv bei QVCWeine in edler Winzer-Edition Im feinen Geschmack und in den erlesenen Aromen der Weine der AFFENTALER Winzer-Edition spiegelt sich der Charme des Schwarzwalds wider. Genieße diese besonderen Weine wahlweise als gemischtes oder sortenreines Set. Was erhalte ich? 6 Flaschen Wein der Winzer Edition, Jahrgang 2022, je 0,75 l Zur Auswahl sortenreines Set gemischtes Set "lieblich" mit je 3 Flaschen Spätburgunder Rotwein Kabinett lieblich (13 % vol.) und Spätburgunder Weißherbst Kabinett lieblich (11 % vol.) gemischtes Set "trocken" mit je 3 Flaschen Spätburgunder Rotwein Kabinett trocken (13,5 % vol.) und Riesling Kabinett trocken (12 % vol.) Auf einen Blick Spätburgunder Rotwein Kabinett trocken: dunkles Rot, reifes Aroma nach Kirschen und Waldfrüchten mit dezentem Röstaroma, nachhaltiger Körper, passt sehr gut zu Pasta und Pizza, kräftigen Gerichten wie z.B. Rehbraten, Rinder- oder Lammfilet und zu reifem Käse Riesling Kabinett trocken: besonders reife Trauben sorgen für ein intensives fruchtiges Aroma nach Pfirsich und exotischen Früchten, elegant im Charakter, erfrischend im Geschmack, passt hervorragend zu Fisch und Meeresfrüchten sowie zu vielen würzigen Gerichten mit hellem Fleisch. Spätburgunder Rotwein Kabinett lieblich: dunkles Rot, reifes Aroma nach Kirschen und Waldfrüchten, samtig und gehaltvoll mit einer einschmeichelnden Fülle, passt sehr gut zu Pasta und Pizza, kräftigen Gerichten mit Früchten, z.B. Wildgerichte mit Preiselbeeren, Ente Süß Sauer oder Toast Spätburgunder Weißherbst Kabinett lieblich: kupferfarbenes Rosé, reifes dichtes Aroma nach einheimischen Früchten, kraftvoller, ausdruckstarker Körper mit viel Spiel, passt gut zu leichten Speisen z.B. Lachs oder Salat exklusiv bei QVC Jugendschutzhinweis kein Verkauf von alkoholischen Getränken oder Lebensmitteln an Jugendliche unter 18 Jahren Gut zu wissen Die Produktverpackung und zugehörige Dokumente enthalten möglicherweise Angaben, die über die auf unserer Internetseite/telefonisch gemachten Angaben hinausgehen und/oder sich von ihnen unterscheiden. Bitte lies daher vor Gebrauch der Ware stets sorgfältig die Etiketten, Warnhinweise und Anleitungen, die mitgeliefert werden.52,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Geisel, Otto: Wein & Genuss in SüdtirolWein & Genuss in Südtirol , 40 herausragende Winzer und ihre kulinarischen Lieblingsorte , Auto-Tuning & -Styling > Auto & Motorrad: Teile , Erscheinungsjahr: 20200904, Produktform: Leinen, Autoren: Geisel, Otto~Schmeisser, Joachim, Seitenzahl/Blattzahl: 224, Keyword: Bildband; Bozen; Chardonnay; Fotografie; Geschenk Männer; Gewürztraminer; Girlan; Joachim Schmeisser; Lageder; Lagrein; Meran; Otto Geisel; Rezepte aus Südtirol; Schreckbichl; Südtirol Buch; Terlan; Tramin; Urlaub Südtirol; Vernatsch; Vinotheken; Wein; Wein Reiseführer Südtirol; Wein Südtirol; Wein-Lesebuch; Weinanbau Südtirol; Weinberge Südtirol; Weine aus Südtirol; Weingenuss in Südtirol; Weinkenner; Weinliebhaber; Weinratgeber; Weinsorten; Weinstraße Südtirol; Winzer Südtirol; kulinarische Tipps Südtirol; kulinarischer Führer Südtirol; strada del vino, Thema: Orientieren, Warengruppe: HC/Getränke, Fachkategorie: Essen und Trinken: Alkoholische Getränke, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ZS Verlag, Verlag: ZS Verlag, Verlag: Edel Verlagsgruppe GmbH, Länge: 281, Breite: 231, Höhe: 27, Gewicht: 1390, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 278570834,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antoniewicz, Heiko: Aromen - Das KochbuchAromen - Das Kochbuch , Kreativ kombinieren für neue Geschmackserlebnisse. Genial kochen mit Foodpairing , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20210323, Produktform: Leinen, Autoren: Antoniewicz, Heiko, Seitenzahl/Blattzahl: 240, Abbildungen: Über 150 farbige Fotos, Keyword: Aroma; Aroma Bibel; Aroma Kochbuch; Aromaharmonie; Aromen; Aromen Buch; Aromen kombinieren; Aromenspiel; Außergewöhnliche Rezepte; Bitter; Dinner Idee; Flavour; Food Pairing; Food Pairing Buch; Food Pairing Rezepte; Foodpairing; GAD-Medaille; Gastronomische Akademie Deutschlands; Geruch; Geschenk zu Ostern; Geschmack Sinne; Geschmack schulen; Geschmacksthesaurus; Geschma¿cker; Grund-Kochbuch; Kitchen Impossible; Kochbuch; Kochen Wochenende; Kochen für Angeber; Kochen zum Angeben; Kombinationen; Kombinieren; Ostergeschenk; Ostergeschenk für Kinder; Rezepte; Sa¿ure; Standardwerk; Süß; Tasting; besonderer Geschmack; besonders kochen; für Ga¿ste; kreative Küche, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Fleisch, Geflügel, Wild~Kochen / Fisch, Meeresfrüchte~Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / Gemüse, Obst~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen mit Fisch und Meeresfrüchten~Kochen mit Kräutern und Gewürzen~Kochen mit Reis und Getreide~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Hauptgerichte~Kochen und Rezepte allgemein, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen mit Huhn und anderem Geflügel, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: DK Verlag Dorling Kindersley, Länge: 277, Breite: 216, Höhe: 25, Gewicht: 1204, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 254005829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
-
Wann ist die Umsatzsteuer Betriebsausgabe?
Die Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie vom Unternehmen lediglich im Namen des Staates eingenommen wird. Das Unternehmen fungiert hierbei als Steuereinnehmer und reicht die Umsatzsteuer an das Finanzamt weiter. Die Umsatzsteuer wird jedoch in der Umsatzsteuervoranmeldung als Vorsteuer geltend gemacht, sodass sie sich letztendlich neutral auf die Liquidität des Unternehmens auswirkt. Erst wenn das Unternehmen die Umsatzsteuer an das Finanzamt abführt, ist sie keine Betriebsausgabe mehr. In diesem Fall handelt es sich um eine Verbindlichkeit, die aus dem Unternehmen auszubuchen ist. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.